Thuế thu nhập cá nhân (TNCN) là nghĩa vụ tài chính quan trọng, nhưng pháp luật Việt Nam cũng rất nhân văn khi quy định nhiều khoản giảm trừ giúp giảm bớt gánh nặng cho người lao động. Việc hiểu rõ và tận dụng đúng các khoản được trừ khi tính thuế TNCN không chỉ giúp bạn thực hiện đúng luật mà còn là cách quản lý tài chính thông minh để tối đa hóa thu nhập thực nhận.
Trong bài viết chuyên sâu này, Đại lý Thuế Hữu Trí sẽ hướng dẫn chi tiết từ A-Z về các khoản giảm trừ hợp pháp, cách tối ưu hóa hồ sơ chứng từ và những lưu ý “vàng” khi thực hiện quyết toán thuế để đảm bảo quyền lợi tối đa cho người nộp thuế.
1. Cơ Sở Pháp Lý Áp Dụng
Để đảm bảo tính chính xác và tuân thủ tuyệt đối quy định của pháp luật, toàn bộ nội dung hướng dẫn dưới đây được Đại lý Thuế Hữu Trí tổng hợp dựa trên hệ thống văn bản pháp luật hiện hành sau:
- Luật Thuế thu nhập cá nhân số 04/2007/QH12 (đã được sửa đổi, bổ sung bởi Luật số 26/2012/QH13 và Luật số 71/2014/QH13): Văn bản gốc đặt nền móng cho hệ thống thuế TNCN.
- Nghị quyết 954/2020/NQ-UBTVQH14: Văn bản quan trọng nhất hiện nay quy định về mức giảm trừ gia cảnh (11 triệu/tháng cho bản thân và 4,4 triệu/tháng cho người phụ thuộc).
- Thông tư 111/2013/TT-BTC: “Kim chỉ nam” hướng dẫn thực hiện Luật Thuế TNCN, quy định chi tiết về các khoản thu nhập chịu thuế và miễn thuế.
- Thông tư 92/2015/TT-BTC & Thông tư 80/2021/TT-BTC: Các văn bản sửa đổi, bổ sung về thủ tục khai thuế, quyết toán thuế.
- Nghị định 65/2013/NĐ-CP: Quy định chi tiết thi hành một số điều của Luật Thuế TNCN.
2. Bản Chất & Công Thức Tính: Khoản Được Trừ Là Gì?
Trước khi đi vào chi tiết, người lao động cần phân biệt rõ hai khái niệm: Thu nhập chịu thuế và Thu nhập tính thuế.
Khoản được trừ (hay còn gọi là các khoản giảm trừ) là số tiền mà người nộp thuế được phép trừ ra khỏi tổng thu nhập chịu thuế trước khi áp dụng thuế suất để tính số thuế phải nộp. Đây là cơ chế “khoan thư sức dân”, đảm bảo người lao động có đủ thu nhập để trang trải nhu cầu thiết yếu trước khi đóng góp cho ngân sách.
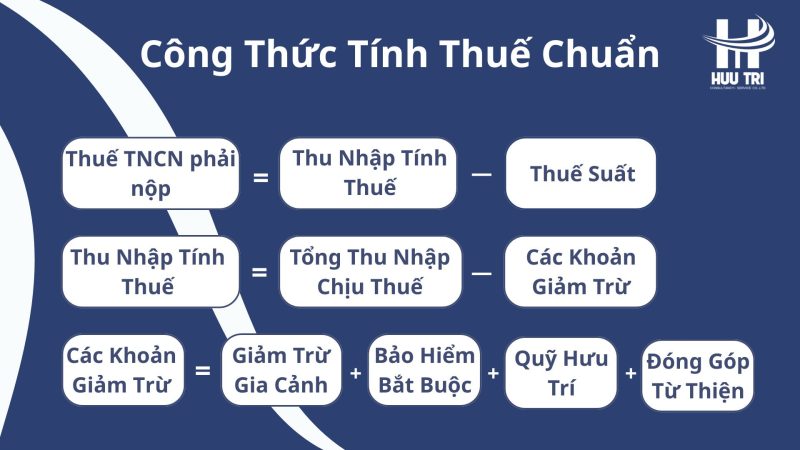
3. Phân Tích Chi Tiết 03 Nhóm Khoản Được Trừ Hợp Pháp
Dưới đây là 3 nhóm giảm trừ chính mà Đại lý Thuế Hữu Trí khuyên mọi người lao động cần nắm vững để bảo vệ quyền lợi.
3.1. Giảm trừ gia cảnh (Khoản trừ lớn nhất)
Đây là khoản tiền được trừ vào thu nhập chịu thuế đối với cá nhân cư trú có thu nhập từ tiền lương, tiền công.
- Mức giảm trừ hiện hành (theo Nghị quyết 954/2020/NQ-UBTVQH14):
- Cho bản thân người nộp thuế: 11.000.000 đồng/tháng (tương đương 132 triệu đồng/năm).
- Nguyên tắc: Người nộp thuế đương nhiên được trừ khoản này, không cần đăng ký (trừ khi quyết toán thuế cần xác định lại). Nếu người lao động làm việc tại nhiều nơi, thì chỉ được tính giảm trừ bản thân tại một nơi duy nhất (thường là nơi có thu nhập cao nhất hoặc ký HĐLĐ dài hạn).
- Cho người phụ thuộc: 4.400.000 đồng/tháng/người.
- Nguyên tắc: Không giới hạn số lượng người phụ thuộc, miễn là đáp ứng đủ điều kiện và hồ sơ pháp lý.
- Đối tượng và điều kiện xác định Người phụ thuộc:
Để được tính giảm trừ 4,4 triệu đồng/người, người phụ thuộc phải nằm trong danh sách sau và thỏa mãn điều kiện về thu nhập (thu nhập bình quân tháng trong năm không quá 1.000.000 đồng):
- Con cái:
- Con dưới 18 tuổi (tính đủ theo tháng).
- Con trên 18 tuổi bị khuyết tật, không có khả năng lao động.
- Con đang theo học tại các bậc Đại học, Cao đẳng, Trung học chuyên nghiệp, dạy nghề (kể cả du học) không có thu nhập hoặc thu nhập dưới 1 triệu đồng/tháng.
- Vợ hoặc chồng:
- Phải trong độ tuổi lao động nhưng bị khuyết tật, không có khả năng lao động.
- Hoặc đã hết tuổi lao động và không có thu nhập (hoặc thu nhập dưới 1 triệu/tháng).
- Cha mẹ (Cha mẹ đẻ, cha mẹ vợ/chồng, cha mẹ nuôi):
- Hết tuổi lao động và có thu nhập dưới 1 triệu đồng/tháng.
- Hoặc trong độ tuổi lao động nhưng bị khuyết tật, không có khả năng lao động.
- Các cá nhân khác (Anh, chị, em ruột; Ông, bà; Cô, dì, chú, bác, cậu ruột; Cháu ruột):
- Điều kiện bắt buộc: Người nộp thuế phải trực tiếp nuôi dưỡng, người phụ thuộc không nơi nương tựa và đáp ứng điều kiện về thu nhập/sức khỏe như trên.
⚠️ Lưu ý quan trọng từ Đại lý Thuế Hữu Trí: Mỗi người phụ thuộc chỉ được tính giảm trừ một lần vào một người nộp thuế trong năm tính thuế. Ví dụ: Hai vợ chồng có 1 con nhỏ, chỉ được chọn hoặc vợ hoặc chồng đăng ký giảm trừ cho con, không được cả hai cùng đăng ký.
3.2. Các khoản đóng bảo hiểm bắt buộc & Quỹ hưu trí
Đây là khoản giảm trừ được tính trên mức lương đóng bảo hiểm của người lao động.
- Bảo hiểm bắt buộc: Bao gồm các khoản bị khấu trừ vào lương hàng tháng:
- Bảo hiểm xã hội (BHXH): 8%
- Bảo hiểm y tế (BHYT): 1,5%
- Bảo hiểm thất nghiệp (BHTN): 1%
- Bảo hiểm trách nhiệm nghề nghiệp: Đối với một số ngành đặc thù bắt buộc phải mua.
- Quỹ hưu trí tự nguyện: Người lao động tham gia các sản phẩm hưu trí tự nguyện được trừ mức đóng thực tế nhưng tối đa không quá 1.000.000 đồng/tháng (12 triệu đồng/năm).
- Ví dụ: Bạn đóng quỹ hưu trí 2 triệu/tháng -> Chỉ được trừ 1 triệu khi tính thuế. Bạn đóng 500k/tháng -> Được trừ đúng 500k.
3.3. Các khoản đóng góp từ thiện, nhân đạo, khuyến học
Đây là nhóm giảm trừ mang tính nhân văn, khuyến khích các hoạt động xã hội. Tuy nhiên, không phải cứ làm từ thiện là được trừ thuế.
Điều kiện bắt buộc:
- Đối tượng nhận đóng góp: Phải là các tổ chức, cơ sở chăm sóc trẻ em có hoàn cảnh đặc biệt khó khăn, người khuyết tật, người già không nơi nương tựa; hoặc các quỹ từ thiện, quỹ nhân đạo, quỹ khuyến học.
- Tính pháp lý của tổ chức: Các tổ chức/quỹ này phải được thành lập và hoạt động theo quy định của cơ quan nhà nước có thẩm quyền (Nghị định 93/2019/NĐ-CP), hoạt động không vì mục đích lợi nhuận.
- Chứng từ: Bắt buộc phải có chứng từ thu hợp pháp (Phiếu thu, Giấy xác nhận ủng hộ…) của tổ chức, quỹ trung ương hoặc tỉnh. Các khoản từ thiện tự phát cho cá nhân (ví dụ chuyển khoản trực tiếp cho người nghèo) sẽ KHÔNG được tính giảm trừ.
4. Các Khoản Phụ Cấp, Trợ Cấp KHÔNG Tính Vào Thu Nhập Chịu Thuế (Miễn Thuế)
Ngoài các khoản giảm trừ (trừ sau khi đã tính tổng thu nhập), có những khoản thu nhập ngay từ đầu đã được “loại bỏ” khỏi thu nhập chịu thuế. Nắm vững phần này giúp bạn tối ưu bảng lương hợp pháp.
- Tiền ăn trưa, ăn giữa ca:
- Nếu công ty tổ chức nấu ăn/cấp suất ăn: Miễn thuế toàn bộ.
- Nếu chi bằng tiền mặt: Miễn thuế tối đa 730.000 đồng/tháng. Phần vượt mức (nếu có) sẽ bị tính thuế.
- Phụ cấp trang phục:
- Nếu chi bằng hiện vật (quần áo, giày dép): Miễn thuế toàn bộ.
- Nếu chi bằng tiền mặt: Miễn thuế tối đa 5.000.000 đồng/người/năm.
- Phụ cấp điện thoại, văn phòng phẩm, công tác phí:
- Được miễn thuế nếu mức chi phù hợp với quy chế tài chính hoặc quy chế lương thưởng của công ty.
- Lưu ý: Cần có hóa đơn, chứng từ hoặc quy định rõ ràng trong hợp đồng lao động để giải trình khi thuế kiểm tra.
- Tiền làm thêm giờ (Overtime):
- Phần tiền lương trả cao hơn do làm việc ban đêm, làm thêm giờ được miễn thuế.
- Ví dụ: Lương ngày thường 100k/giờ. Làm chủ nhật lương 200k/giờ. Phần chênh lệch (200k – 100k = 100k) được miễn thuế. Bạn chỉ phải đóng thuế cho phần lương gốc 100k.
- Thu nhập một lần khi sinh con, nhận con nuôi: Các khoản trợ cấp thai sản do BHXH chi trả là thu nhập miễn thuế.
- Tiền nhà ở (House Rent):
- Khoản tiền thuê nhà do người sử dụng lao động trả thay tính vào thu nhập chịu thuế theo số thực tế nhưng không vượt quá 15% tổng thu nhập chịu thuế phát sinh (chưa bao gồm tiền thuê nhà). Đây là một “lỗ hổng” hợp pháp giúp giảm thuế đáng kể cho nhân sự cấp cao.
5. Ví Dụ Minh Họa Chuyên Sâu: Bài Toán Tối Ưu Thuế
Để giúp quý khách hàng của Đại lý Thuế Hữu Trí hình dung rõ hơn, chúng ta cùng xem xét ví dụ thực tế sau:
Đề bài: Anh A làm việc tại công ty X, năm 2024 có thu nhập như sau:
- Lương cơ bản: 30 triệu đồng/tháng.
- Phụ cấp ăn trưa: 1 triệu đồng/tháng.
- Phụ cấp điện thoại: 500.000 đồng/tháng (theo quy chế công ty).
- Tiền thưởng doanh số: 5 triệu đồng.
- Anh A đóng BHXH trên mức lương 30 triệu (mức trần đóng là 20 lần mức lương cơ sở, giả sử anh đóng full).
- Anh A nuôi 02 con nhỏ (đã đăng ký người phụ thuộc) và đóng góp quỹ khuyến học của phường 1 triệu đồng (có phiếu thu).
Bước 1: Xác định thu nhập chịu thuế
- Tổng thu nhập: 30tr + 1tr + 0.5tr + 5tr = 36.5 triệu.
- Các khoản miễn thuế:
- Ăn trưa: 730.000 đồng (phần vượt 270k chịu thuế).
- Điện thoại: 500.000 đồng.
- => Thu nhập chịu thuế = 36.5tr – 0.73tr – 0.5tr = 35.270.000 đồng.
Bước 2: Xác định các khoản giảm trừ
- Bản thân anh A: 11.000.000 đồng.
- Người phụ thuộc (2 con): 4.400.000 x 2 = 8.800.000 đồng.
- Bảo hiểm bắt buộc (10,5% lương 30tr): 3.150.000 đồng.
- Đóng góp từ thiện: 1.000.000 đồng.
- => Tổng giảm trừ = 11tr + 8.8tr + 3.15tr + 1tr = 23.950.000 đồng.
Bước 3: Tính thu nhập tính thuế
- TNTT = 35.270.000 – 23.950.000 = 11.320.000 đồng.
Bước 4: Tính thuế TNCN phải nộp (Biểu lũy tiến) Thu nhập tính thuế 11.32 triệu rơi vào Bậc 3 (Trên 10 đến 18 triệu – Thuế suất 15%). Cách tính nhanh Bậc 3: (11.32tr x 15%) – 0.75tr = 1.698.000 – 0.75tr = 948.000 đồng.
Kết luận: Dù tổng thu nhập 36.5 triệu, nhờ các khoản giảm trừ hợp pháp, anh A chỉ phải nộp 948.000 đồng tiền thuế.
6. Thủ Tục Đăng Ký Người Phụ Thuộc (Cập Nhật)
Để được tính giảm trừ cho người phụ thuộc, việc chuẩn bị hồ sơ đúng và đủ là yếu tố tiên quyết. Đại lý Thuế Hữu Trí hướng dẫn bộ hồ sơ chuẩn như sau:
Thời hạn đăng ký:
- Đăng ký giảm trừ cho người phụ thuộc là con, cha mẹ, vợ chồng: Chậm nhất là khi quyết toán thuế.
- Đăng ký cho các đối tượng khác (anh, chị, em…): Phải đăng ký chậm nhất ngày 31/12 của năm tính thuế. Quá hạn sẽ không được tính giảm trừ cho năm đó.
Hồ sơ cần chuẩn bị:
- Đối với con: Bản sao Giấy khai sinh và CCCD (nếu có). Con trên 18 tuổi cần thêm thẻ sinh viên hoặc xác nhận khuyết tật.
- Đối với Vợ/Chồng: Bản sao Đăng ký kết hôn + CCCD + Giấy tờ chứng minh thu nhập thấp/khuyết tật.
- Đối với Cha/Mẹ: Bản sao CCCD + Giấy tờ chứng minh mối quan hệ (Sổ hộ khẩu hoặc Giấy khai sinh của người nộp thuế) + Giấy tờ chứng minh đủ điều kiện.
Lưu ý: Hồ sơ chứng minh người phụ thuộc được lưu tại Doanh nghiệp để xuất trình khi cơ quan thuế kiểm tra. Người nộp thuế chỉ cần nộp Tờ khai đăng ký người phụ thuộc (Mẫu 02/ĐK-NPT-TNCN) cho kế toán công ty.
7. Cập Nhật Đề Xuất Mới Về Thuế TNCN (Dự Kiến 2026)
Lưu ý: Đây là thông tin dự thảo, đang được Quốc hội và Chính phủ xem xét, chưa chính thức áp dụng.
Trong bối cảnh chi phí sinh hoạt tăng cao, Luật Thuế TNCN sửa đổi đang được thảo luận với nhiều đề xuất nới lỏng:
- Nâng mức giảm trừ gia cảnh:
- Bản thân: Dự kiến có thể tăng từ 11 triệu lên 15 – 16 triệu đồng/tháng.
- Người phụ thuộc: Dự kiến tăng tương ứng lên mức 6 – 7 triệu đồng/tháng.
- Bổ sung khoản được trừ thiết yếu:
- Xem xét cho phép trừ chi phí y tế (khám chữa bệnh hiểm nghèo có hóa đơn).
- Xem xét trừ chi phí giáo dục (học phí cho con cái ở mức hợp lý).
- Khấu trừ lãi vay mua nhà ở xã hội hoặc nhà ở lần đầu.
Nếu các đề xuất này được thông qua, người lao động sẽ được hưởng lợi rất lớn, giảm thiểu đáng kể số thuế phải nộp.
8. Các Câu Hỏi Thường Gặp (FAQ) – Giải Đáp Từ Chuyên Gia
Q1: Tôi làm việc ở 2 công ty, đóng bảo hiểm ở cả 2 nơi có được trừ thuế cả 2 không? Trả lời: Bạn chỉ được tính giảm trừ gia cảnh cho bản thân tại một nơi (nơi đăng ký giảm trừ). Tuy nhiên, khoản đóng bảo hiểm bắt buộc tại cả 2 nơi đều được trừ vào thu nhập chịu thuế khi tính toán cuối năm. Bạn cần thu thập chứng từ khấu trừ thuế tại cả 2 nơi để tự quyết toán thuế cuối năm nhằm cộng gộp các khoản giảm trừ bảo hiểm này.
Q2: Bố mẹ tôi ở quê có lương hưu 2 triệu/tháng, tôi có được đăng ký là người phụ thuộc không? Trả lời: KHÔNG. Điều kiện để đăng ký cha mẹ là người phụ thuộc là thu nhập bình quân tháng không quá 1.000.000 đồng. Do đó, nếu bố mẹ có lương hưu 2 triệu/tháng thì không thỏa mãn điều kiện, dù bạn có thực tế chu cấp nuôi dưỡng.
Q3: Tôi quên đăng ký người phụ thuộc từ đầu năm, bây giờ đăng ký bổ sung có được tính lại từ tháng 1 không? Trả lời: CÓ. Đối với người phụ thuộc là cha mẹ, vợ chồng, con cái: Khi đăng ký người phụ thuộc, bạn sẽ được tính giảm trừ kể từ tháng phát sinh nghĩa vụ nuôi dưỡng trong năm quyết toán (thường được tính ngược lại từ đầu năm hoặc từ tháng sinh con).
Q4: Người nước ngoài cư trú tại Việt Nam có được giảm trừ gia cảnh như người Việt không? Trả lời: CÓ. Người nước ngoài nếu xác định là Cá nhân cư trú (ở VN từ 183 ngày trở lên) thì được áp dụng các quy định giảm trừ gia cảnh, bảo hiểm, từ thiện y hệt như công dân Việt Nam.
Kết luận
Việc nắm vững các khoản được trừ khi tính thuế TNCN là chìa khóa vàng để người lao động bảo vệ túi tiền của mình một cách hợp pháp. Thuế là nghĩa vụ, nhưng tối ưu thuế là quyền lợi.
Nếu bạn còn bất kỳ thắc mắc nào về hồ sơ giảm trừ gia cảnh, thủ tục quyết toán thuế hay cần tư vấn về các trường hợp phức tạp, hãy liên hệ ngay với Đại lý Thuế Hữu Trí. Với đội ngũ chuyên gia giàu kinh nghiệm, chúng tôi cam kết mang đến giải pháp thuế tối ưu và an toàn nhất cho bạn.
LIÊN HỆ NGAY VỚI ĐẠI LÝ THUẾ HỮU TRÍ:
- Hotline tư vấn: 098 399 99 36
- Địa chỉ: 201/56 Nguyễn Xí, Phường Bình Thạnh, Hồ Chí Minh.
- Email: info@huutritax.vn
- Website: https://huutritax.vn/
Bài viết được biên soạn độc quyền bởi Đại lý Thuế Hữu Trí. Mọi sự sao chép cần ghi rõ nguồn.
- Cách Tra Mã Số Thuế Cá Nhân Trên Ứng Dụng ETAX Mobile Không Cần Đăng Nhập Tài Khoản
- Hướng Dẫn Thực Hiện Kê Khai & Quyết Toán Thuế Nhà Thầu Qua Mạng
- INFOGRAPHICS: Mức Phạt Khi Không Lập Hóa Đơn
- Hướng Dẫn Cách Tính Tiền Phạt Chậm Nộp Thuế Năm 2023
- Doanh nghiệp thua lỗ dẫn đến phá sản thì có phải đóng thuế hay không?