Trong bối cảnh nền kinh tế Việt Nam đang chuyển mình mạnh mẽ sang hướng minh bạch hóa và chuyển đổi số, việc lựa chọn mô hình hoạt động phù hợp là bài toán nan giải đối với nhiều chủ cơ sở kinh doanh. Đặc biệt, với lộ trình xóa bỏ thuế khoán vào năm 2026, sự phân biệt giữa Hộ kinh doanh thuế khoán, Hộ kinh doanh kê khai và Doanh nghiệp nhỏ trở nên quan trọng hơn bao giờ hết.
Bài viết dưới đây của Đại lý Thuế Hữu Trí sẽ cung cấp cho quý bạn đọc cái nhìn tổng thể, chi tiết và chính xác nhất về các mô hình này để có sự chuẩn bị tốt nhất cho tương lai.
1. Định nghĩa về Hộ kinh doanh khoán, Hộ kinh doanh kê khai và Doanh nghiệp nhỏ
Để có sự so sánh chính xác, trước tiên chúng ta cần làm rõ bản chất pháp lý của từng thực thể kinh doanh.
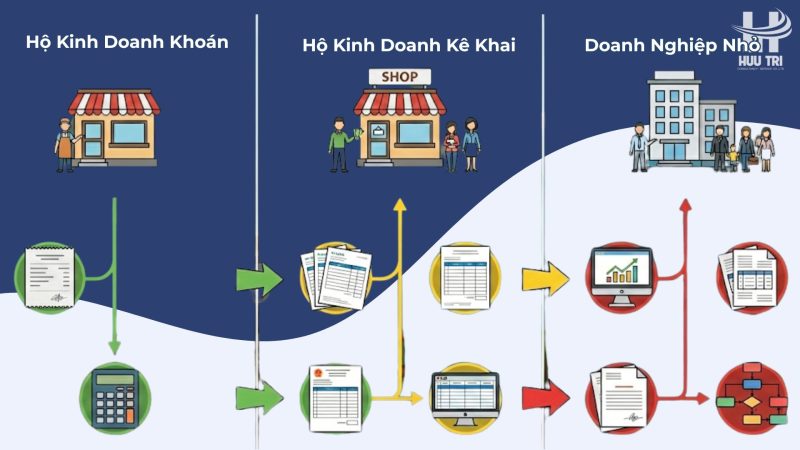
1.1. Hộ kinh doanh khoán (Hộ khoán) là gì? Hộ khoán là hình thức dành cho các hộ kinh doanh cá thể có quy mô nhỏ, không đủ điều kiện hoặc chưa có nhu cầu thực hiện chế độ kế toán, hóa đơn, chứng từ. Phương pháp tính thuế của họ dựa trên mức doanh thu và mức thuế ấn định (khoán) do cơ quan thuế xác định sau khi tham vấn hội đồng tư vấn thuế cấp xã/phường. Lưu ý quan trọng: Hình thức này sẽ chính thức bị bãi bỏ từ ngày 01/01/2026 theo Nghị quyết 198/2025/QH15.
1.2. Hộ kinh doanh kê khai (Hộ kê khai) là gì? Hộ kê khai là những hộ kinh doanh có quy mô lớn hoặc những hộ kinh doanh nhỏ nhưng tự nguyện lựa chọn nộp thuế theo phương pháp kê khai. Các hộ này phải thực hiện chế độ kế toán đơn giản (7 loại sổ sách), sử dụng hóa đơn điện tử và nộp thuế dựa trên doanh thu thực tế kê khai hàng tháng hoặc hàng quý.
1.3. Thế nào là Doanh nghiệp nhỏ? Doanh nghiệp nhỏ là thực thể có tư cách pháp nhân, có quy mô vốn và lao động ở mức thấp nhưng cao hơn doanh nghiệp siêu nhỏ. Tiêu chí xác định doanh nghiệp nhỏ tại Việt Nam hiện nay như sau:
- Lĩnh vực Nông nghiệp, Lâm nghiệp, Thủy sản, Công nghiệp và Xây dựng: Lao động đóng BHXH bình quân năm không quá 100 người; Tổng doanh thu năm không quá 50 tỷ đồng hoặc tổng nguồn vốn không quá 20 tỷ đồng.
- Lĩnh vực Thương mại và Dịch vụ: Lao động đóng BHXH bình quân năm không quá 50 người; Tổng doanh thu năm không quá 100 tỷ đồng hoặc tổng nguồn vốn không quá 50 tỷ đồng.
2. Điểm giống nhau giữa ba mô hình kinh doanh
Dù có sự khác biệt về cách thức quản lý và tính thuế, cả ba mô hình này đều có những điểm chung cốt lõi sau:
- Tính pháp lý: Đều là các chủ thể kinh doanh hợp pháp được Nhà nước công nhận và bảo hộ.
- Nghĩa vụ đăng ký: Đều phải thực hiện đăng ký kinh doanh và đăng ký thuế ngay khi thành lập.
- Nghĩa vụ nộp ngân sách: Đều phải thực hiện kê khai và nộp các loại thuế, lệ phí theo quy định của pháp luật.
- Trách nhiệm với người lao động: Phải thực hiện ký kết hợp đồng lao động và tham gia Bảo hiểm xã hội (BHXH) cho nhân viên cũng như người quản lý/chủ hộ theo quy định của Luật Lao động.
3. Sự khác biệt chi tiết giữa Hộ khoán, Hộ kê khai và Doanh nghiệp nhỏ
Đây là phần trọng tâm giúp chủ kinh doanh đưa ra quyết định chuyển đổi hoặc thành lập mới.
3.1. Đối tượng áp dụng và quy mô kinh doanh
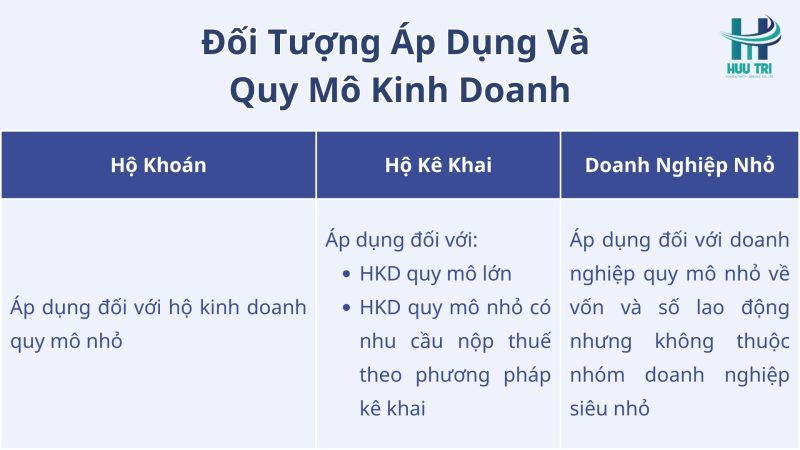
- Hộ khoán: Chỉ áp dụng cho các cá nhân, hộ gia đình kinh doanh nhỏ lẻ, thường là các sạp chợ, tiệm tạp hóa nhỏ hoặc cơ sở dịch vụ quy mô gia đình.
- Hộ kê khai: Dành cho các hộ có doanh thu lớn (thường từ 3 tỷ đồng trở lên hoặc hộ bán lẻ/ăn uống từ 1 tỷ đồng trở lên) hoặc những hộ muốn làm việc với đối tác doanh nghiệp cần hóa đơn.
- Doanh nghiệp nhỏ: Phù hợp với những đơn vị có định hướng phát triển thương hiệu bài bản, cần huy động vốn từ nhiều nguồn và có cơ cấu quản lý chuyên nghiệp hơn.
3.2. Thủ tục đăng ký kinh doanh
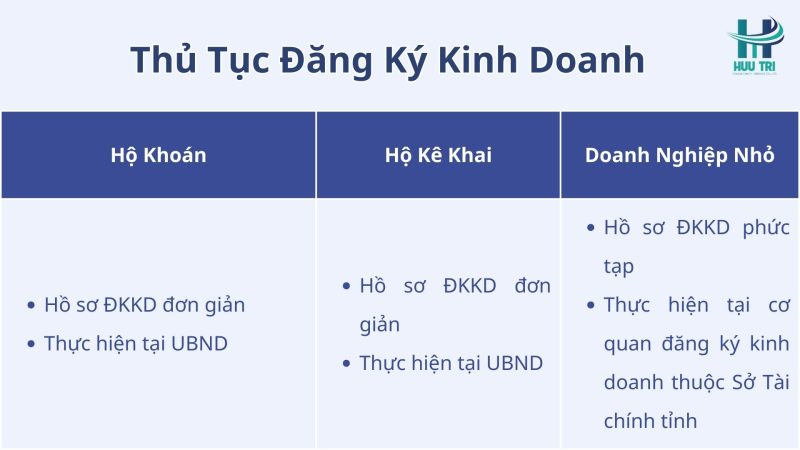
- Hộ khoán & Hộ kê khai: Thủ tục đơn giản, thực hiện tại Phòng Tài chính – Kế hoạch thuộc UBND cấp quận/huyện nơi đặt địa điểm kinh doanh. Thời gian cấp phép thường từ 3 ngày làm việc.
- Doanh nghiệp nhỏ: Thủ tục phức tạp hơn, yêu cầu Điều lệ công ty, danh sách cổ đông/thành viên. Thực hiện tại Phòng Đăng ký kinh doanh thuộc Sở Kế hoạch và Đầu tư tỉnh/thành phố.
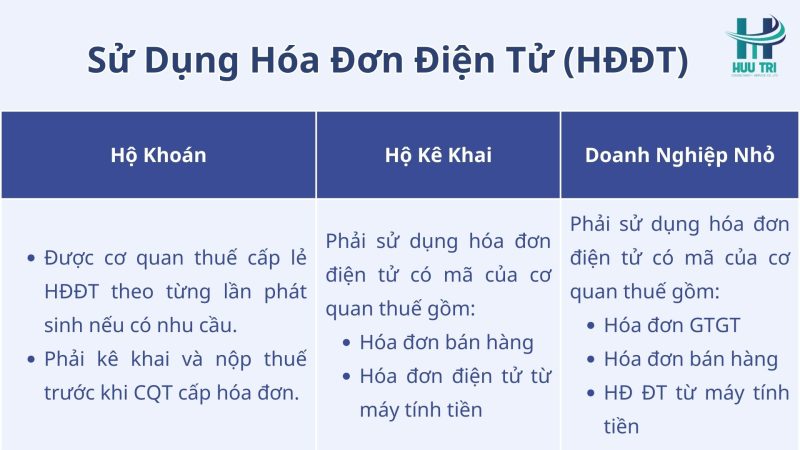
3.3. Sử dụng hóa đơn điện tử (HĐĐT)
- Hộ khoán: Không bắt buộc dùng HĐĐT thường xuyên. Khi có nhu cầu xuất hóa đơn cho khách hàng, hộ khoán phải lên cơ quan thuế nộp thuế và được cấp hóa đơn lẻ theo từng lần phát sinh.
- Hộ kê khai: Bắt buộc sử dụng HĐĐT có mã của cơ quan thuế (hóa đơn bán hàng) cho mọi giao dịch. Đặc biệt, từ 2026, đa số sẽ chuyển sang hóa đơn từ máy tính tiền.
- Doanh nghiệp nhỏ: Bắt buộc sử dụng HĐĐT (hóa đơn GTGT hoặc hóa đơn bán hàng tùy phương pháp nộp thuế). Quy trình quản lý hóa đơn rất chặt chẽ.
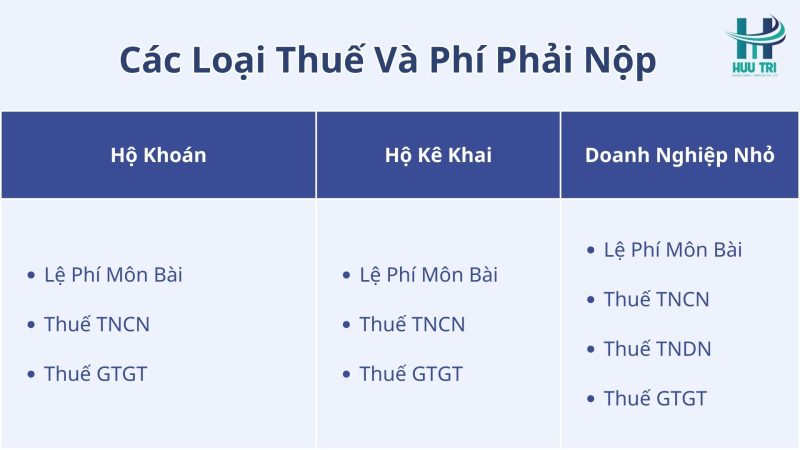
3.4. Các loại thuế và phí phải nộp
- Hộ khoán & Hộ kê khai: Lệ phí môn bài (được miễn từ 2026), Thuế Thu nhập cá nhân (TNCN) và Thuế Giá trị gia tăng (GTGT).
- Doanh nghiệp nhỏ: Lệ phí môn bài (được miễn từ 2026), Thuế Thu nhập doanh nghiệp (TNDN), Thuế Giá trị gia tăng (GTGT). Nếu chi trả lương cao, doanh nghiệp còn phải khấu trừ thuế TNCN của nhân viên.
4. Công thức tính thuế – Yếu tố then chốt về tài chính
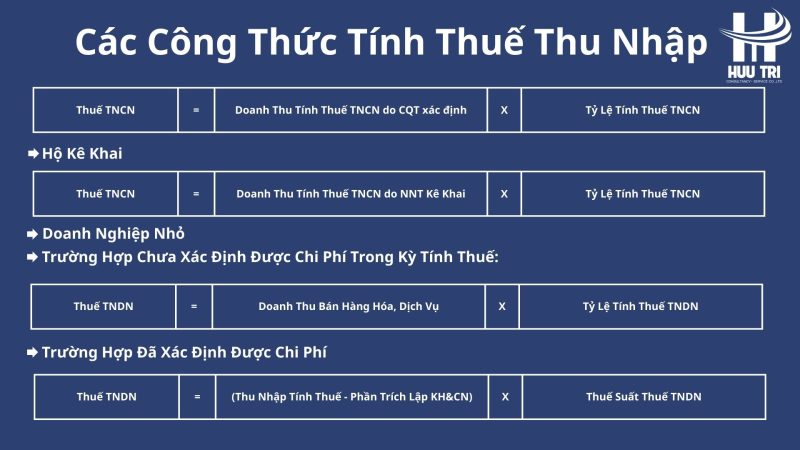
4.1. Công thức tính thuế Thu nhập (TNCN/TNDN)
- Đối với Hộ khoán: Thuế TNCN = Doanh thu tính thuế (do CQT ấn định) x Tỷ lệ thuế suất (0.5% – 5% tùy ngành).
- Đối với Hộ kê khai: Thuế TNCN = Doanh thu thực tế (do người nộp thuế kê khai) x Tỷ lệ thuế suất. Lưu ý: Với hộ quy mô lớn từ 2026, thuế TNCN tính trên Lợi nhuận x 17% – 20%.
- Đối với Doanh nghiệp nhỏ: Thuế TNDN = (Thu nhập tính thuế – Phần trích lập quỹ KH&CN) x Thuế suất TNDN (thường là 20%).
- Thu nhập tính thuế = Doanh thu – Chi phí được trừ + Các khoản thu nhập khác.
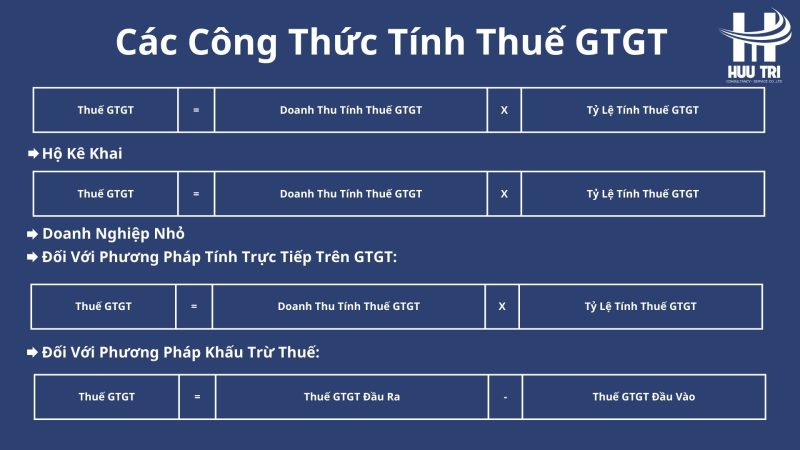
4.2. Công thức tính thuế Giá trị gia tăng (GTGT)
- Hộ khoán & Hộ kê khai: Thuế GTGT = Doanh thu x Tỷ lệ % thuế GTGT (1% – 5%).
- Doanh nghiệp nhỏ: * Phương pháp khấu trừ: Thuế GTGT = Thuế GTGT đầu ra – Thuế GTGT đầu vào.
- Phương pháp trực tiếp: Thuế GTGT = Doanh thu x Tỷ lệ % thuế GTGT.
5. Chế độ kế toán và Thủ tục khai thuế
5.1. Chế độ kế toán
- Hộ khoán: Gần như không yêu cầu sổ sách kế toán. Chỉ cần lưu trữ hóa đơn đầu vào để chứng minh nguồn gốc hàng hóa.
- Hộ kê khai: Thực hiện chế độ kế toán theo Thông tư 88/2021/TT-BTC. Hệ thống bao gồm 5 loại chứng từ và 7 loại sổ kế toán bắt buộc (Sổ doanh thu, sổ chi phí, sổ lương…).
- Doanh nghiệp nhỏ: Thực hiện theo Thông tư 133/2016/TT-BTC hoặc Thông tư 200/2014/TT-BTC. Yêu cầu đầy đủ Báo cáo tài chính, Bảng cân đối kế toán, thuyết minh tình hình tài chính hàng năm.
5.2. Thủ tục khai thuế
- Hộ khoán: Không cần tự kê khai hàng tháng/quý (trừ khi có biến động lớn về kinh doanh). Thuế được nộp theo thông báo từ cơ quan thuế.
- Hộ kê khai: Khai thuế theo tháng hoặc quý bằng tờ khai mẫu số 01/CNKD.
- Doanh nghiệp nhỏ: Khai thuế GTGT, TNCN theo tháng/quý và quyết toán thuế TNDN năm. Hồ sơ phức tạp gồm nhiều tờ khai và phụ lục đi kèm.
6. Lựa chọn mô hình nào là tối ưu cho bạn?
6.1. Khi nào nên giữ mô hình Hộ kê khai? Nếu bạn có doanh thu ổn định từ 200 triệu đến dưới 3 tỷ đồng, việc duy trì Hộ kê khai giúp bạn đơn giản hóa sổ sách. Bạn không phải chịu áp lực về Báo cáo tài chính hay các chuẩn mực kế toán khắt khe của doanh nghiệp, trong khi vẫn có thể xuất hóa đơn cho khách hàng.
6.2. Khi nào nên nâng cấp lên Doanh nghiệp nhỏ? Bạn nên chuyển đổi lên doanh nghiệp nếu:
- Doanh thu vượt ngưỡng 3 tỷ đồng/năm (vì lúc này thuế TNCN hộ kinh doanh tính trên lợi nhuận rất cao).
- Cần tư cách pháp nhân để ký kết các hợp đồng kinh tế lớn, tham gia thầu.
- Muốn tách biệt hoàn toàn tài sản cá nhân và tài sản kinh doanh (Trách nhiệm hữu hạn).
- Có nhu cầu góp vốn, huy động vốn từ các thành viên khác.
7. Tầm nhìn 2026: Bước ngoặt xóa bỏ thuế khoán
Từ ngày 01/01/2026, khái niệm “Hộ khoán” sẽ lùi vào quá khứ. Điều này đồng nghĩa với việc toàn bộ các hộ kinh doanh dù nhỏ nhất cũng phải làm quen với việc:
- Ghi chép doanh thu thực tế.
- Xuất hóa đơn điện tử (thường là từ máy tính tiền).
- Kê khai thuế định kỳ qua hệ thống điện tử.
Đại lý Thuế Hữu Trí khuyến nghị các chủ hộ kinh doanh đang nộp thuế khoán nên chủ động tìm hiểu và chuyển đổi sang phương pháp kê khai ngay từ năm 2025. Việc chuyển đổi sớm giúp bạn có thời gian xây dựng hệ thống chứng từ đầu vào, làm quen với phần mềm kế toán và tránh những sai sót pháp lý dẫn đến bị phạt nặng khi quy định mới chính thức áp dụng.
8. Các câu hỏi thường gặp về Hộ kinh doanh và Doanh nghiệp nhỏ
8.1. Hộ kinh doanh kê khai có được khấu trừ thuế GTGT đầu vào không? Không. Theo quy định hiện hành, HKD chỉ nộp thuế GTGT theo phương pháp trực tiếp trên doanh thu (tỷ lệ %), do đó không được áp dụng phương pháp khấu trừ như doanh nghiệp nộp thuế GTGT theo phương pháp khấu trừ.
8.2. Doanh nghiệp nhỏ có được miễn thuế môn bài không? Có. Từ ngày 01/01/2026, lệ phí môn bài chính thức được bãi bỏ cho cả hộ kinh doanh và doanh nghiệp. Trước mốc thời gian này, doanh nghiệp mới thành lập vẫn được miễn lệ phí môn bài năm đầu tiên.
8.3. Nộp thuế online cho hộ kinh doanh và doanh nghiệp ở đâu? Hộ kinh doanh có thể sử dụng cổng Thuế điện tử hoặc ứng dụng eTax Mobile. Doanh nghiệp thực hiện qua cổng Thuế điện tử dành cho doanh nghiệp. Tuy nhiên, hãy lưu ý cập nhật Hệ thống giải quyết thủ tục hành chính về thuế (Cổng mới) mà cơ quan thuế đang triển khai.
Kết luận
Việc lựa chọn giữa Hộ khoán, Hộ kê khai hay Doanh nghiệp nhỏ phụ thuộc mật thiết vào chiến lược kinh doanh và khả năng quản lý tài chính của bạn. Trong kỷ nguyên kinh tế minh bạch 2026, sự chuẩn bị về kiến thức thuế và kế toán là nền tảng để thành công.
Nếu quý khách hàng còn bất kỳ băn khoăn nào về thủ tục chuyển đổi, cách tính thuế hay cần một đơn vị đồng hành quản lý sổ sách kế toán chuyên nghiệp, Đại lý Thuế Hữu Trí luôn sẵn sàng hỗ trợ. Với kinh nghiệm dày dặn và đội ngũ chuyên gia tận tâm, chúng tôi cam kết mang lại giải pháp tối ưu nhất cho doanh nghiệp và hộ kinh doanh của bạn.
LIÊN HỆ NGAY VỚI ĐẠI LÝ THUẾ HỮU TRÍ:
- Hotline tư vấn: 098 399 99 36
- Địa chỉ: 201/56 Nguyễn Xí, Phường Bình Thạnh, Hồ Chí Minh.
- Email: info@huutritax.vn
- Website: https://huutritax.vn/