05 Trường Hợp Mua Hàng Không Có Hóa Đơn Vẫn Được Tính Chi Phí Hợp Lý Từ Năm 2026
Trong hoạt động quản trị doanh nghiệp, việc tối ưu hóa chi phí thuế luôn là bài toán hàng đầu. Thông thường, một khoản chi chỉ được coi là hợp lệ khi có đầy đủ hóa đơn giá trị gia tăng (GTGT) hoặc hóa đơn bán hàng. Tuy nhiên, thực tế kinh doanh cho thấy có rất nhiều khoản chi phát sinh với người dân, hộ gia đình không kinh doanh chuyên nghiệp nên không thể xuất hóa đơn.
Nhằm tháo gỡ khó khăn cho doanh nghiệp và phản ánh đúng bản chất chi phí, Chính phủ đã ban hành các quy định mới tại Nghị định 320/2025/NĐ-CP. Bài viết này do Đại lý Thuế Hữu Trí biên soạn sẽ phân tích sâu 05 trường hợp đặc thù mà doanh nghiệp dù mua hàng không có hóa đơn vẫn được hạch toán vào chi phí được trừ khi tính thuế Thu nhập doanh nghiệp (TNDN).
1. Căn cứ pháp lý mới nhất về chi phí được trừ
Mọi hạch toán kế toán và kê khai thuế đều phải dựa trên các văn bản quy phạm pháp luật hiện hành. Đối với các khoản chi không có hóa đơn, doanh nghiệp cần đặc biệt lưu ý các căn cứ sau:
1.1. Luật Thuế thu nhập doanh nghiệp 2025 Đây là văn bản gốc quy định về các điều kiện để một khoản chi phí được xác định là chi phí được trừ. Luật 2025 nhấn mạnh vào tính thực tế phát sinh và tính pháp lý của chứng từ thay thế khi không có hóa đơn.
1.2. Nghị định 320/2025/NĐ-CP Có hiệu lực từ ngày 15/12/2025, Nghị định này hướng dẫn chi tiết thi hành Luật Thuế TNDN. Tại điểm b khoản 2 Điều 9, Nghị định đã mở rộng và làm rõ các trường hợp ngoại lệ không cần hóa đơn, tạo hành lang pháp lý an toàn cho doanh nghiệp hạch toán.
1.3. Luật Thuế giá trị gia tăng (sửa đổi) năm 2025 Luật này quy định về ngưỡng doanh thu chịu thuế mới của cá nhân, hộ kinh doanh (500 triệu đồng/năm), đây là mốc quan trọng để xác định trường hợp mua hàng của hộ kinh doanh không cần hóa đơn.
2. Chi tiết 05 trường hợp mua hàng không hóa đơn được tính chi phí hợp lý
Dưới đây là 05 nhóm đối tượng/loại hàng hóa mà doanh nghiệp có thể lập Bảng kê để thay thế cho hóa đơn:
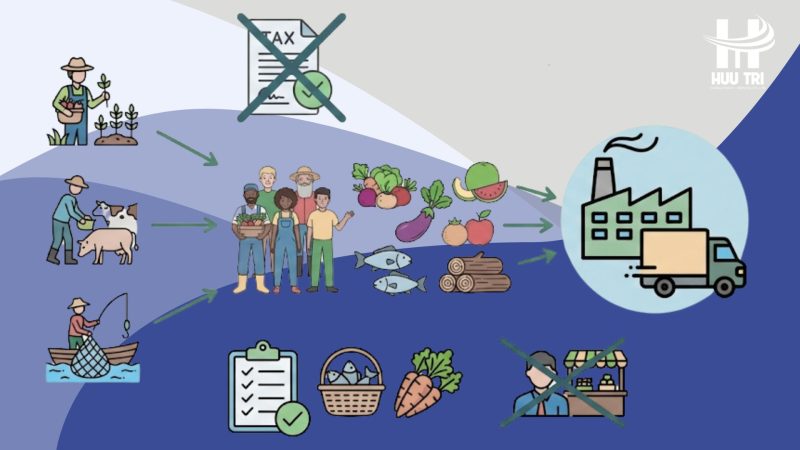
2.1. Mua nông, lâm, thủy sản của người sản xuất, đánh bắt trực tiếp Đây là trường hợp phổ biến đối với các doanh nghiệp chế biến thực phẩm hoặc xuất khẩu nông sản.
- Đối tượng: Người dân trực tiếp trồng trọt, chăn nuôi, nuôi trồng thủy sản hoặc ngư dân trực tiếp đánh bắt.
- Đặc điểm: Người bán không phải là hộ kinh doanh chuyên nghiệp, không có mã số thuế và không có hóa đơn.
- Lưu ý: Doanh nghiệp phải đảm bảo hàng hóa mua vào đúng là sản phẩm do chính người bán sản xuất ra. Nếu người bán mua đi bán lại thì không thuộc trường hợp này.
2.2. Mua sản phẩm thủ công của người sản xuất trực tiếp Các doanh nghiệp kinh doanh hàng thủ công mỹ nghệ, xuất khẩu quà tặng thường phát sinh chi phí này.
- Loại hàng hóa: Sản phẩm làm từ đay, cói, tre, nứa, lá, mây, rơm, vỏ dừa, sọ dừa hoặc các nguyên liệu tận dụng từ sản xuất nông nghiệp.
- Yêu cầu: Người làm ra sản phẩm phải là người trực tiếp bán lẻ cho doanh nghiệp mà không qua trung gian kinh doanh.
2.3. Mua phế liệu của người trực tiếp thu nhặt Nhiều doanh nghiệp sản xuất thường mua phế liệu (sắt vụn, giấy vụn, nhựa…) về tái chế hoặc phục vụ sản xuất.
- Điều kiện: Người bán là cá nhân trực tiếp đi thu nhặt, không phải là cơ sở kinh doanh phế liệu có giấy phép. Đối với các vựa phế liệu có đăng ký kinh doanh, doanh nghiệp bắt buộc phải yêu cầu họ xuất hóa đơn.
2.4. Mua đồ dùng, tài sản của hộ gia đình, cá nhân trực tiếp bán ra Ví dụ: Doanh nghiệp mua lại một chiếc ô tô cũ, máy tính cũ hoặc bàn ghế cũ của một cá nhân không kinh doanh để phục vụ văn phòng.
- Thủ tục: Vì cá nhân không kinh doanh không được cơ quan thuế cấp hóa đơn lẻ cho tài sản đã qua sử dụng, doanh nghiệp sẽ lập bảng kê kèm theo hợp đồng mua bán và chứng từ thanh toán.
2.5. Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm Đây là điểm mới nhất từ năm 2026.
- Ngưỡng doanh thu: Trước đây ngưỡng này là 100 triệu đồng/năm. Theo Luật Thuế GTGT 2025, ngưỡng không chịu thuế GTGT đã được nâng lên 500 triệu đồng/năm.
- Ý nghĩa: Khi doanh nghiệp mua hàng của các hộ kinh doanh quy mô siêu nhỏ (doanh thu dưới 500 triệu), các hộ này thuộc diện không chịu thuế GTGT nên không có hóa đơn. Doanh nghiệp được phép lập bảng kê để đưa vào chi phí.
3. Điều kiện bắt buộc để khoản chi không hóa đơn được chấp nhận
Dù thuộc 05 trường hợp nêu trên, nhưng nếu doanh nghiệp thiếu một trong các điều kiện sau đây thì khoản chi vẫn bị cơ quan thuế loại bỏ khi quyết toán:
3.1. Lập Bảng kê thu mua hàng hóa, dịch vụ (Mẫu 01/TNDN) Đây là chứng từ quan trọng nhất thay thế cho hóa đơn. Bảng kê phải ghi rõ:
- Thông tin người bán: Họ tên, địa chỉ, số CCCD/Số định danh cá nhân.
- Chi tiết hàng hóa: Số lượng, chủng loại, đơn giá, tổng tiền.
- Chữ ký: Người bán ký xác nhận và Người đại diện pháp luật của doanh nghiệp ký đóng dấu chịu trách nhiệm.
3.2. Chứng từ chi trả tiền thực tế Doanh nghiệp cần có phiếu chi hoặc chứng từ ngân hàng khớp với số tiền trên bảng kê.
3.3. Quy định về thanh toán không dùng tiền mặt (Từ 05 triệu đồng) Căn cứ Nghị định 320/2025/NĐ-CP, ngưỡng thanh toán bắt buộc phải chuyển khoản để được tính chi phí hợp lý đã được điều chỉnh:
- Nếu tổng giá trị mua hàng trong cùng một ngày của cùng một đối tượng từ 05 triệu đồng trở lên, doanh nghiệp phải thanh toán bằng hình thức chuyển khoản, ví điện tử hoặc các phương thức không dùng tiền mặt khác.
- Nếu thanh toán tiền mặt cho hóa đơn/bảng kê từ 05 triệu đồng trở lên, chi phí đó sẽ bị loại hoàn toàn.
4. Quy định về việc Người lao động mua hộ hàng hóa cho doanh nghiệp
Thực tế hiện nay, nhiều doanh nghiệp ủy quyền cho nhân viên đi mua hàng và thanh toán trước bằng tiền cá nhân, sau đó doanh nghiệp hoàn trả lại. Để khoản chi này (nếu trên 05 triệu đồng) được tính là chi phí hợp lý, cần đáp ứng các tiêu chuẩn sau:
4.1. Hình thức thanh toán Người lao động khi đi mua hàng phải thanh toán cho người bán bằng hình thức không dùng tiền mặt (quẹt thẻ cá nhân, chuyển khoản từ tài khoản cá nhân…).
4.2. Hồ sơ hoàn chứng từ Doanh nghiệp phải có:
- Hóa đơn, chứng từ hợp lệ mang tên doanh nghiệp.
- Quy chế tài chính hoặc Quyết định ủy quyền cho nhân viên mua hộ hàng hóa.
- Chứng từ doanh nghiệp thanh toán lại cho người lao động bằng hình thức chuyển khoản.
5. Rủi ro và hệ quả khi hạch toán sai chi phí không hóa đơn
Nếu doanh nghiệp không nắm vững quy định tại Nghị định 320/2025/NĐ-CP, sẽ đối mặt với các rủi ro sau:
5.1. Truy thu thuế TNDN Số chi phí bị loại sẽ cộng ngược lại vào thu nhập chịu thuế. Doanh nghiệp sẽ phải nộp thêm 20% thuế TNDN trên số tiền bị loại đó.
5.2. Tiền phạt nộp chậm Ngoài số thuế truy thu, doanh nghiệp phải nộp thêm tiền chậm nộp tính theo tỷ lệ 0.03%/ngày trên số thuế chậm nộp.
5.3. Xử phạt vi phạm hành chính về thuế Theo Nghị định 125/2020 (đã sửa đổi bởi Nghị định 310/2025), hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp sẽ bị phạt 20% số tiền thuế khai thiếu.
6. Vai trò của Đại lý Thuế Hữu Trí trong việc quản trị chi phí doanh nghiệp
Việc phân biệt giữa “Chi phí kế toán” và “Chi phí tính thuế” là một công việc đòi hỏi sự am hiểu sâu sắc về pháp luật thuế. Đại lý Thuế Hữu Trí với đội ngũ chuyên gia giàu kinh nghiệm luôn sẵn sàng đồng hành cùng doanh nghiệp:
- 6.1. Rà soát chứng từ: Kiểm tra tính hợp lệ của các bảng kê thu mua, đảm bảo đầy đủ thông tin định danh người bán theo quy định mới nhất.
- 6.2. Tư vấn giải pháp: Hướng dẫn doanh nghiệp thiết lập quy chế chi tiêu nội bộ, quy trình ủy quyền mua hộ hàng hóa đúng chuẩn để bảo vệ tối đa chi phí hợp lệ.
- 6.3. Cập nhật chính sách: Đội ngũ Hữu Trí liên tục cập nhật các thông tư, nghị định mới để doanh nghiệp luôn vận hành an toàn trước các đợt thanh tra, kiểm tra thuế.
- 6.4. Quyết toán thuế trọn gói: Thực hiện kiểm tra rủi ro trước khi nộp hồ sơ quyết toán thuế năm, giúp doanh nghiệp chủ động điều chỉnh và giảm thiểu sai sót.
7. Kết luận và lời khuyên cho chủ doanh nghiệp
Quy định mới tại Nghị định 320/2025/NĐ-CP và ngưỡng doanh thu mới từ năm 2026 là những bước cải cách tích cực, giúp doanh nghiệp minh bạch hóa các khoản chi phí thực tế. Tuy nhiên, ranh giới giữa chi phí hợp lý và chi phí vi phạm rất mong manh nếu thiếu sự quản lý chặt chẽ về chứng từ thanh toán.
Đại lý Thuế Hữu Trí khuyên các chủ doanh nghiệp nên:
- Tập huấn cho bộ phận mua hàng về ngưỡng thanh toán 05 triệu đồng.
- Chuẩn bị sẵn mẫu Bảng kê 01/TNDN theo đúng quy định.
- Liên hệ ngay với chuyên gia thuế nếu phát sinh các giao dịch mua tài sản lớn từ cá nhân.
Mọi khó khăn về pháp lý thuế và hóa đơn, quý khách vui lòng liên hệ với chúng tôi để được tư vấn nhanh chóng và chuyên nghiệp nhất.
LIÊN HỆ NGAY VỚI ĐẠI LÝ THUẾ HỮU TRÍ:
- Hotline tư vấn: 098 399 99 36
- Địa chỉ: 201/56 Nguyễn Xí, P.Bình Thạnh, Ho Chi Minh City
- Email: info@huutritax.vn
- Website: https://huutritax.vn/
- File Excel Tính Tiền Điện Sinh Hoạt Từ 09/11/2023 Theo Quyết Định 2941/QĐ-BCT
- Hướng Dẫn Chi Tiết Xử Lý Khi Mất Hóa Đơn GTGT Đầu Ra Chưa Sử Dụng
- Quy Định Về Thuế Nhập Khẩu Bổ Sung Của Doanh Nghiệp 2024
- Những Công Việc Kế Toán, Nhân Sự Mà Doanh Nghiệp Cần Làm Tháng 11/2023
- Cách Tra Mã Số Thuế Cá Nhân Trên Ứng Dụng ETAX Mobile Không Cần Đăng Nhập Tài Khoản